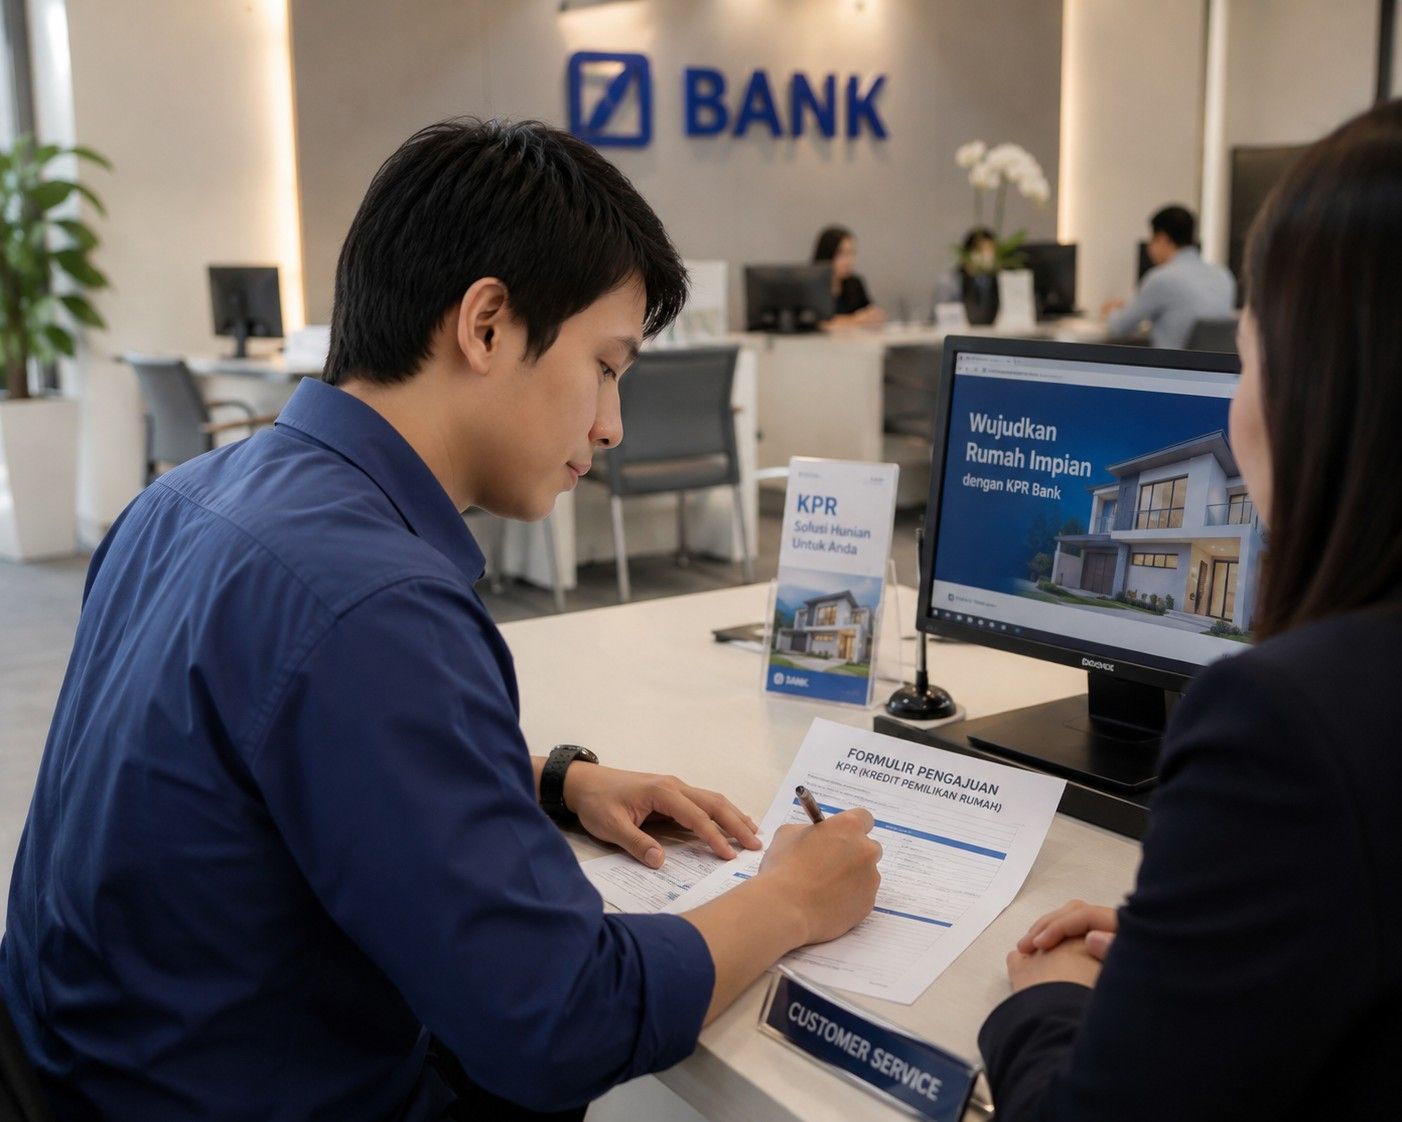
Risiko beli rumah over kredit meliputi potensi sengketa hukum atas kepemilikan sertifikat, risiko kredit macet dari debitur lama yang berdampak pada eksekusi jaminan oleh bank, serta pembengkakan biaya pelunasan akibat denda atau penalti yang tidak disepakati sejak awal. Tanpa proses pengalihan resmi melalui pihak perbankan (over kredit resmi), pembeli berisiko kehilangan hak atas rumah meskipun seluruh angsuran telah dilunasi.
Skema pembelian rumah dengan cara over kredit sering kali dijadikan jalan pintas untuk mendapatkan hunian dengan harga di bawah pasar atau tanpa melalui proses penilaian ulang (re-underwriting) yang ketat dari bank. Namun, dari sudut pandang hukum pertanahan dan regulasi perbankan di Indonesia, transaksi ini menyimpan celah hukum yang cukup masif apabila tidak dilakukan sesuai dengan prosedur yang berlaku.
3 Jalur Take Over KPR dan Tingkat Risikonya
Secara umum, transaksi over kredit rumah KPR (Kredit Pemilikan Rumah) dapat dilakukan melalui beberapa mekanisme. Tingkat risiko hukum dan finansial sangat bergantung pada jalur transaksi yang dipilih oleh pembeli dan penjual.
| Jenis Over Kredit | Prosedur & Legalitas | Tingkat Risiko | Potensi Masalah Utama |
| Over Kredit Resmi (Bank) | Melibatkan bank penyalur KPR; calon pembeli baru menjalani analisis ulang (re-screening). | Sangat Rendah | Proses administratif memakan waktu dan membutuhkan biaya alih debitur. |
| Over Kredit Bawah Tangan (Notaris) | Menggunakan Akta Jual Beli (AJB) bawah tangan atau Surat Kuasa Mengambil Sertifikat tanpa persetujuan bank. | Sangat Tinggi | Bank tetap menganggap penjual lama sebagai pemilik sah; sertifikat tidak bisa diambil pembeli baru. |
| Over Kredit Antar Bank (Take Over KPR) | Memindahkan pinjaman dari Bank A ke Bank B atas nama pembeli baru. | Rendah | Ada biaya penalti pelunasan dipercepat dari bank asal. |
Membedah Risiko Beli Rumah Over Kredit Bawah Tangan
Banyak transaksi over kredit dilakukan hanya berbekal kuitansi pembayaran dan Akta Kuasa Membeli atau Mengambil Sertifikat di hadapan notaris. Secara hukum perbankan, transaksi semacam ini tidak mengikat pihak bank.
1. Bank Menolak Penyerahan Sertifikat KPR
Saat masa angsuran berakhir, sertifikat asli atas nama debitur lama akan diterbitkan oleh pihak bank. Bank hanya memiliki kewajiban hukum untuk menyerahkan sertifikat tersebut kepada debitur yang namanya tercatat dalam Perjanjian Kredit (PK) awal atau kepada ahli warisnya yang sah. Surat kuasa bawah tangan sering kali ditolak oleh Divisi Legal Perbankan karena berpotensi melanggar ketentuan klausula perjanjian KPR.
2. Sertifikat Disita Akibat Beban Hukum Penjual Lama
Selama nama pada sertifikat belum dibaliknama dan kredit di bank belum dialihkan secara resmi:
-
Jika penjual lama terlibat kasus hukum, pailit, atau memiliki utang di tempat lain, aset rumah yang sedang Anda angsur dapat masuk ke dalam daftar sita jaminan (conservatoir beslag) oleh lembaga hukum.
-
Pembeli baru akan kesulitan membuktikan kepemilikan sah di mata hukum karena tidak adanya dokumentasi peralihan kredit resmi dari bank.
3. Penjual Lama Meninggal Dunia
Apabila debitur lama meninggal dunia di tengah masa angsuran pada transaksi bawah tangan, situasi hukum akan menjadi sangat kompleks:
-
Asuransi jiwa KPR akan melunasi sisa pinjaman secara otomatis atas nama debitur lama.
-
Rumah secara hukum jatuh menjadi harta warisan ahli waris debitur lama. Pembeli baru berpotensi menghadapi tuntutan pengosongan rumah dari pihak keluarga atau ahli waris.
Analisis Biaya dan Risiko Finansial yang Hidden (Terselubung)
Selain risiko hukum, risiko beli rumah over kredit juga mencakup aspek finansial yang sering kali kurang diperhitungkan oleh calon pembeli:
-
Tunggakan Bunga dan Denda Imbuhan: Penjual mungkin menutupi fakta bahwa terdapat tunggakan angsuran, denda keterlambatan, atau penalti berjalan yang harus dilunasi terlebih dahulu sebelum dokumen dapat diproses.
-
Pajak Pembelian dan Biaya Peralihan: Pengalihan KPR resmi tetap dikenakan Pajak Penghasilan (PPh) bagi penjual, Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) bagi pembeli, biaya appraisal ulang, serta biaya provisi bank.
-
Klaim Sertifikat Ganda atau Sertifikat Digadaikan: Dalam beberapa kasus penipuan, dokumen pendukung yang diserahkan penjual ternyata tidak valid atau rumah berada dalam sengketa tata ruang/tanah adat.
Langkah Aman Melakukan Over Kredit Rumah
Jika Anda berencana membeli rumah secara over kredit, pastikan untuk mengikuti panduan mitigasi risiko berikut agar legalitas kepemilikan terlindungi secara sempurna:
-
Wajib Melalui Mekanisme Over Kredit Resmi Bank
Datangi bank penyalur KPR bersama penjual. Ajukan permohonan alih debitur agar bank melakukan analisis kemampuan finansial (credit scoring) kepada Anda sebagai pembeli baru.
-
Pemeriksaan Dokumen Legalitas Lengkap
Pastikan sertifikat (SHM/SHGB), Izin Mendirikan Bangunan (IMB/PBG), dan bukti pembayaran PBB tahun terakhir berada dalam kondisi valid dan tersimpan aman di bagian jaminan bank.
-
Penandatanganan Perjanjian Kredit Baru (PK Baru) dan AJB Resmi
Setelah persetujuan bank keluar (SP3K), lakukan penandatanganan Akta Jual Beli (AJB) di hadapan PPAT (Pejabat Pembuat Akta Tanah) serta penandatanganan Perjanjian Kredit baru dengan pihak bank.
Memahami secara mendalam risiko beli rumah over kredit adalah langkah krusial sebelum memutuskan untuk menempatkan dana investasi Anda. Hindari iming-iming proses cepat melalui jalur bawah tangan atau nota kesepakatan internal tanpa persetujuan pihak perbankan. Skema pengalihan KPR secara resmi melalui bank memang membutuhkan dokumen dan waktu evaluasi tambahan, namun jalur inilah satu-satunya cara yang menjamin keamanan sertifikat dan legalitas kepemilikan hunian Anda di masa depan.
Pertanyaan Populer Seputar Over Kredit Rumah (FAQ)
Apakah over kredit rumah lewat notaris tanpa bank itu sah secara hukum?
Berapa biaya yang dibutuhkan untuk proses over kredit resmi di bank?
Bagaimana jika penjual kabur atau meninggal saat transaksi over kredit bawah tangan?
Baca juga :

