Kredit Pemilikan Rumah (KPR) adalah fasilitas pembiayaan dari bank untuk membantu masyarakat membeli hunian impian dengan cara mengangsur cicilan secara bertahap sesuai aturan hukum perbankan yang berlaku di Indonesia. Berdasarkan regulasi Otoritas Jasa Keuangan (OJK) dan Bank Indonesia terkini, pengajuan KPR wajib melewati proses verifikasi finansial yang ketat, termasuk analisis rasio kemampuan bayar atau Debt Service Ratio (DSR) maksimal 40% hingga 50% dari total penghasilan bersih bulanan pemohon agar status pengajuan disetujui tanpa kendala.
Memahami regulasi dan tahapan KPR sangat krusial bagi calon pembeli rumah agar terhindar dari risiko penolakan bank, denda keterlambatan, hingga masalah hukum sengketa aset di kemudian hari. Artikel mendalam ini menyajikan panduan kredibel berstandar E-E-A-T (Experience, Expertise, Authoritativeness, and Trustworthiness), disusun langsung oleh jurnalis spesialis properti berpengalaman selama satu dekade guna memastikan informasi yang disajikan akurat, aman, dan transparan bagi masyarakat awam.
Apa Itu KPR Rumah dan Mengapa Penting Memahami Aturannya?
Kredit Pemilikan Rumah (KPR) merupakan instrumen keuangan legal yang diatur di bawah pengawasan Bank Indonesia dan lembaga perbankan nasional. Secara umum, KPR terbagi menjadi dua kategori utama yang perlu Anda ketahui sebelum memilih produk pembiayaan yang tepat:
-
KPR Subsidi: Program pembiayaan kepemilikan rumah yang mendapat bantuan langsung dari pemerintah (seperti fasilitas FLPP atau BP Tapera) dengan suku bunga tetap rendah dan jangka waktu panjang khusus bagi masyarakat berpenghasilan rendah (MBR).
-
KPR Non-Subsidi (Komersial): Produk pembiayaan perumahan murni dari bank umum swasta maupun Badan Usaha Milik Negara (BUMN) dengan ketentuan suku bunga mengikuti mekanisme pasar atau penawaran promo fixed rate di tahun-tahun awal.
Mematuhi prosedur serta regulasi perbankan yang sah melindungi calon debitur dari praktik mafia tanah, pengembang nakal, serta beban finansial berlebih akibat salah memperhitungkan kemampuan bujet cicilan bulanan.
Jenis-Jenis Suku Bunga KPR yang Berlaku di Bank
Sebelum mengajukan permohonan ke bank pilihan, Anda wajib mengenali skema suku bunga yang ditawarkan agar tidak salah langkah dalam perencanaan finansial jangka panjang:
-
Suku Bunga Fixed (Tetap): Suku bunga tidak berubah selama periode waktu tertentu yang telah disepakati dalam akad (misalnya fixed 3 tahun pertama).
-
Suku Bunga Floating (Mengambang): Suku bunga yang nilainya bergerak fluktuatif mengikuti naik turunnya suku bunga acuan Bank Indonesia setelah masa promo fixed berakhir.
-
Suku Bunga Capped: Suku bunga yang memiliki batas atas (ceiling) maksimal sehingga cicilan tidak akan melonjak melewati batas aman yang sudah ditentukan bank.
Syarat Utama Pengajuan KPR yang Ditetapkan Perbankan
Agar lolos verifikasi dari analisis kredit (credit analyst) bank, calon debitur wajib melengkapi sejumlah persyaratan administratif dan finansial berikut ini:
-
Persyaratan Usia: Minimal berusia 21 tahun atau sudah menikah, dan usia maksimal saat tenor KPR berakhir adalah 55 tahun bagi karyawan atau 65 tahun bagi profesional/pengusaha.
-
Dokumen Identitas: Fotokopi KTP suami-istri (jika sudah menikah), Kartu Keluarga (KK), Akta Nikah/Cerai, serta Nomor Pokok Wajib Pajak (NPWP) pribadi.
-
Dokumen Penghasilan: Slip gaji asli 3 bulan terakhir, surat keterangan kerja dari perusahaan, serta Rekening Koran tabungan 3 hingga 6 bulan terakhir.
-
Riwayat Kredit Bersih: Lolos pengecekan Sistem Layanan Informasi Keuangan (SLIK) OJK atau yang dulunya dikenal sebagai BI Checking dengan catatan kolektibilitas lancar (Kolektibilitas 1).
Bagi Anda yang baru pertama kali ingin membeli rumah silahkan baca panduan membeli rumah pertama untuk mengetahui apa saja yang harus diketahui agar tidak keliru dalam mengambil keputusan.
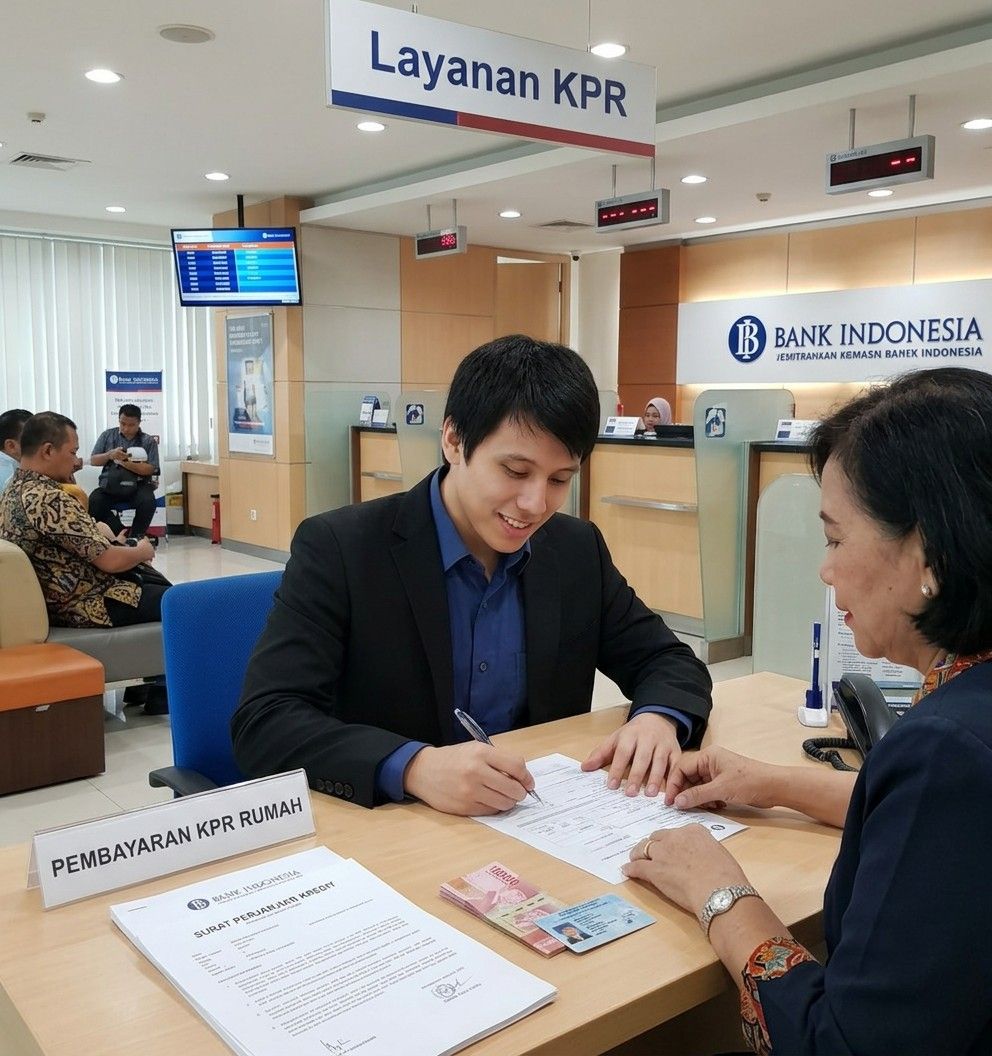
Panduan KPR Rumah Lengkap
Proses pengajuan KPR membutuhkan ketelitian agar tidak terjadi hambatan di tengah jalan. Berikut adalah langkah-langkah prosedural yang harus Anda lalui:
-
Langkah 1: Menentukan Properti dan Memilih Bank: Pilih hunian impian dari pengembang terpercaya atau rumah secondary (bekas), lalu bandingkan suku bunga KPR dari berbagai bank mitra.
-
Langkah 2: Menghitung DP (Uang Muka) dan Biaya Tambahan: Siapkan dana untuk uang muka minimal sesuai aturan Bank Indonesia (mulai dari 0% hingga 10% tergantung jenis properti) serta biaya administrasi, provisi, asuransi jiwa, asuransi kebakaran, dan BPHTB.
-
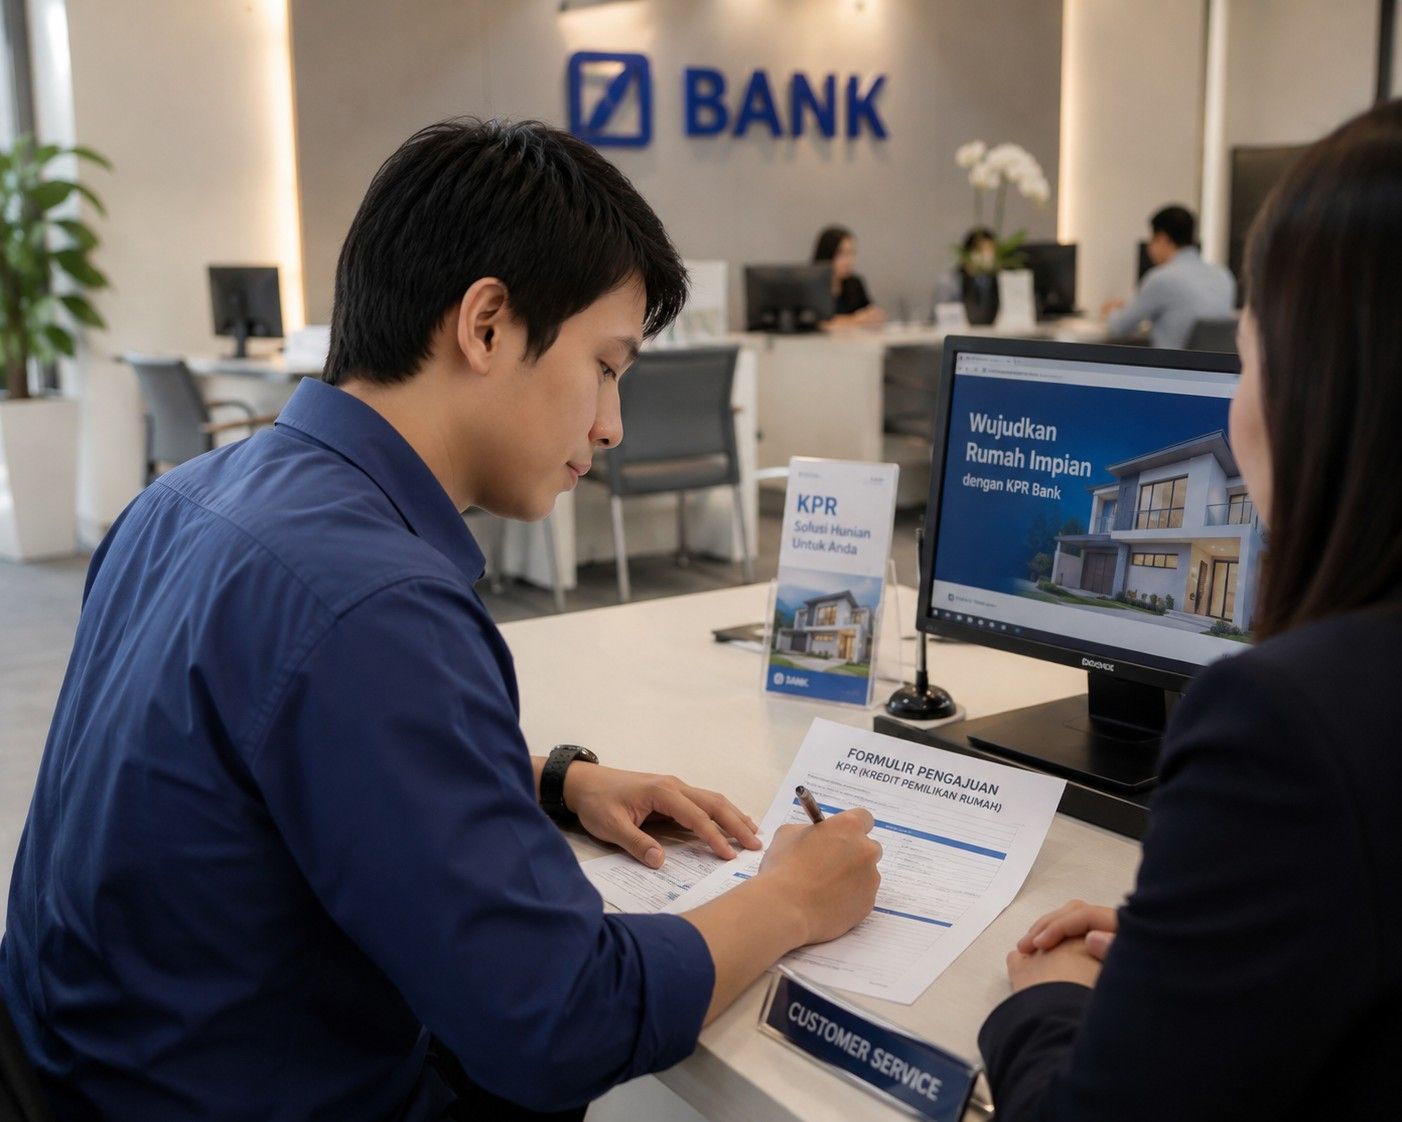
Langkah 3: Menyerahkan Berkas Aplikasi: Isi formulir pengajuan kredit secara lengkap dan serahkan seluruh dokumen legalitas yang diminta kepada petugas Account Officer (AO) bank.
-
Langkah 4: Proses Appraisal (Penilaian Aset): Pihak bank akan mengirimkan tim penilai independen untuk memeriksa nilai pasar fisik bangunan dan legalitas sertifikat rumah yang ingin Anda beli.
-
Langkah 5: Penerbitan SP3K: Jika analisis kelayakan finansial dan aset disetujui, bank akan menerbitkan Surat Penegasan Persetujuan Penyediaan Kredit (SP3K) yang berisi rincian plafon pinjaman dan suku bunga.
-
Langkah 6: Penandatanganan Akad Kredit: Tahap akhir berupa penandatanganan akta perjanjian di hadapan Notaris yang ditunjuk resmi oleh bank dan pihak pengembang.
Tips Jitu agar Pengajuan KPR Cepat Disetujui Bank
Banyak calon pembeli mengalami penolakan karena kurang persiapan dalam aspek finansial. Terapkan strategi jitu berikut agar profil kredit Anda dinilai sangat baik oleh bank:
-
Lunasi Utang Konsumtif: Pastikan rasio cicilan utang lain (seperti kartu kredit atau pinjaman online resmi) tidak membebani kapasitas finansial Anda.
-
Jaga Skor SLIK OJK Tetap Bersih: Jangan pernah menunggak cicilan sekecil apa pun agar riwayat kredit tercatat lancar di sistem perbankan nasional.
-
Siapkan Dana Cadangan Darurat: Tunjukkan kepada bank bahwa Anda memiliki tabungan likuid di luar uang muka untuk mengantisipasi risiko tak terduga.
.
Pertanyaan Umum (FAQ) Seputar KPR Rumah
Berapa minimal uang muka (DP) untuk pengajuan KPR rumah saat ini?
Berdasarkan kebijakan pelonggaran makroprudensial Bank Indonesia, uang muka atau DP untuk rumah pertama saat ini dapat dimulai dari 0% hingga 10% tergantung pada kebijakan spesifik dari masing-masing bank penyalur kredit serta jenis properti yang dipilih.
Apa yang dimaksud dengan Surat Penegasan Persetujuan Penyediaan Kredit (SP3K)?
SP3K adalah dokumen resmi dari bank yang menyatakan bahwa pengajuan KPR Anda telah disetujui, lengkap dengan informasi detail mengenai besaran plafon pinjaman, jangka waktu (tenor), suku bunga yang berlaku, serta rincian biaya cicilan per bulan.
Bagaimana jika pengajuan KPR saya ditolak oleh pihak bank?
Jika ditolak, mintalah alasan tertulis kepada pihak bank, periksa kembali skor SLIK OJK Anda untuk mencari potensi catatan buruk, lunasi tunggakan yang ada, perbaiki rasio keuangan pribadi, atau coba ajukan kembali melalui bank lain setelah kondisi finansial lebih stabil.