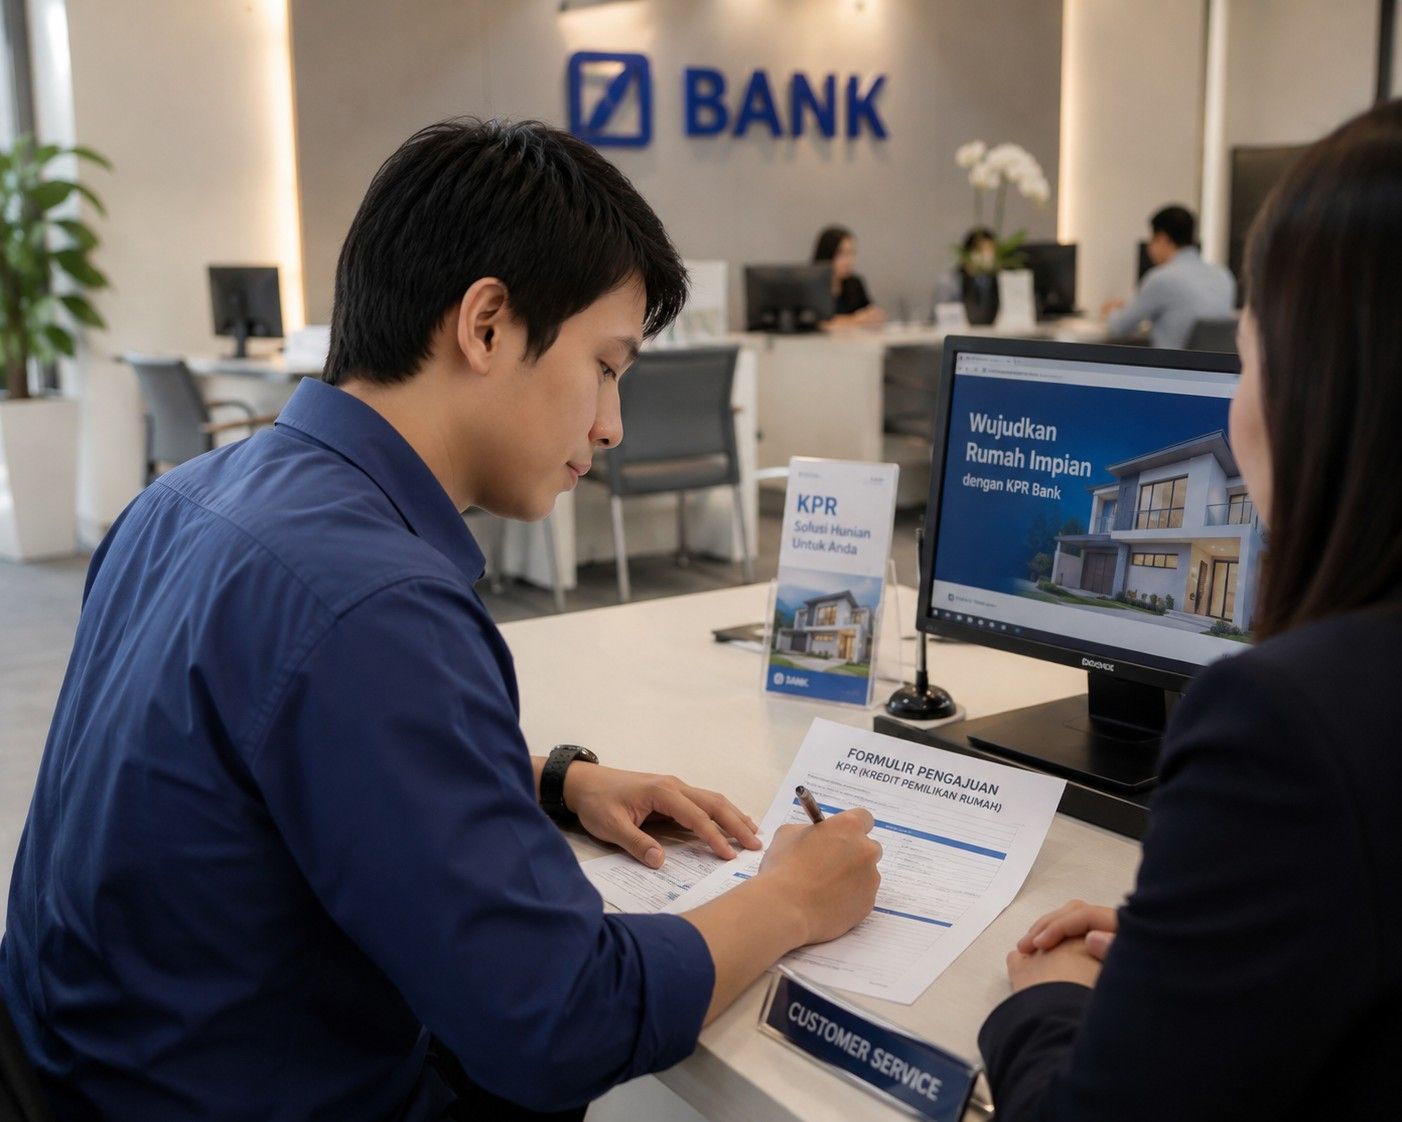
Membeli rumah seken atau second melalui Fasilitas Likuiditas Pembiayaan Perumahan atau Kredit Pemilikan Rumah (KPR) memerlukan ketelitian ekstra, mulai dari verifikasi legalitas dokumen hingga kecocokan kondisi fisik bangunan. Cara beli rumah second dengan KPR sebenarnya tidak jauh berbeda dengan pembelian rumah baru, namun melibatkan pemilik perorangan atau pihak ketiga yang menuntut kehati-hatian hukum yang lebih tinggi agar proses akad kredit berjalan lancar tanpa kendala administratif di kemudian hari.
Mengapa Memilih Rumah Second dengan KPR?
Membeli properti bekas sering kali menjadi pilihan strategis bagi masyarakat urban. Selain harganya yang cenderung lebih rasional dibandingkan rumah baru di kawasan yang sama, lingkungan di perumahan lama biasanya sudah matang dengan fasilitas umum yang lengkap.
Namun, proses transaksi melibatkan individu atau perorangan sehingga risiko sengketa atau hambatan bank sering kali muncul jika tidak disikapi dengan strategi yang tepat.
Cara Beli Rumah Second dengan KPR
Untuk memastikan proses pembelian aman secara hukum dan finansial, berikut adalah tahapan sistematis yang perlu Anda jalankan:
1. Riset Pasar dan Penilaian Anggaran (Budgeting)
Sebelum memilih unit, pastikan kondisi finansial Anda sehat. Bank umumnya mensyaratkan cicilan KPR maksimal adalah 30% hingga 40% dari total penghasilan bersih bulanan Anda.
-
Hitung kemampuan bayar secara objektif.
-
Siapkan dana cadangan sekitar 10% hingga 15% dari harga rumah untuk biaya tambahan (pajak, balik nama, notaris, dan provisi bank).
2. Pemeriksaan Legalitas dan Keaslian Dokumen
Aspek legalitas adalah penentu utama diterimanya pengajuan KPR oleh pihak bank. Lakukan pengecekan secara mendalam terhadap dokumen-dokumen berikut:
-
Sertifikat Hak Milik (SHM) atau Hak Guna Bangunan (SHGB): Pastikan bebas dari sengketa dan tidak sedang dijadikan agunan di tempat lain.
-
Akta Jual Beli (AJB) sebelumnya: Untuk menelusuri riwayat kepemilikan.
-
PBB (Pajak Bumi dan Bangunan): Pastikan penjual melunasi PBB minimal 3 sampai 5 tahun terakhir.
-
Izin Mendirikan Bangunan (IMB) atau Persetujuan Bangunan Gedung (PBG): Memastikan bentuk fisik rumah sesuai dengan dokumen perizinan.
3. Pengajuan Dokumen KPR ke Bank
Pilih bank rekanan yang menawarkan suku bunga kompetitif. Lengkapi berkas administratif seperti KTP, Kartu Keluarga, NPWP, slip gaji, rekening koran 3 bulan terakhir, dan surat keterangan kerja. Pihak bank akan melakukan appraisal (penilaian harga pasar rumah) untuk menentukan limit plafon kredit yang akan disetujui.
Tips Tambahan Agar KPR Rumah Second Cepat Disetujui
Berdasarkan pengalaman di lapangan, bank sangat menyukai calon debitur yang transparan dan memiliki rekam jejak keuangan yang bersih.
-
Jaga Skor Kredit (BI Checking / SLIK OJK): Pastikan Anda tidak memiliki tunggakan cicilan di layanan pinjaman online atau kartu kredit.
-
Gunakan Notaris yang Kredibel: Notaris atau PPAT (Pejabat Pembuat Akta Tanah) yang direkomendasikan bank akan mempercepat proses legalitas karena mereka telah memahami standar operasional prosedur (SOP) bank tersebut.
Menerapkan cara beli rumah second dengan KPR secara hati-hati dan terstruktur akan melindungi investasi properti Anda dari risiko hukum di masa depan. Kunci keberhasilannya terletak pada ketelitian memeriksa keabsahan sertifikat, kesehatan finansial pribadi, serta kepatuhan terhadap regulasi perbankan yang berlaku saat ini.
FAQ
Berapa lama proses KPR rumah second biasanya disetujui?
Proses pengajuan KPR rumah second umumnya memakan waktu sekitar 14 hari kerja hingga 1 bulan sejak dokumen lengkap diserahkan dan proses appraisal bank selesai dilakukan.
Apakah sertifikat HGB bisa dibeli dengan KPR?
Ya, sertifikat HGB (Hak Guna Bangunan) dapat dibeli menggunakan KPR, namun pastikan masa aktif HGB masih panjang atau dapat diperpanjang agar tidak menjadi hambatan di kemudian hari.
Siapa yang menanggung biaya notaris dan pajak saat beli rumah second?
Secara hukum dan kelaziman, Pajak Penghasilan (PPh) ditanggung oleh penjual, Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) ditanggung oleh pembeli, sementara biaya provisi dan administrasi bank serta notaris dibebankan kepada pembeli.
Baca juga :
- Panduan KPR rumah
- Cara menabung beli rumah cash
- Panduan membeli rumah pertama
- Srtrategi beli rumah tanpa utang
- Cari rumah dijual dibawah 500 juta
- Cara membayar kpr BRI lewat BRImo
- Cara menabung beli rumah gaji 1 juta
- Cara menabung beli rumah gaji 2 juta
- Cara menabung beli rumah gaji 3 juta
- Cara menabung beli rumah gaji 4 juta
- Cara menabung beli rumah gaji 5 juta
- Cara menabung beli rumah tanpa KPR
- Cara cepat Punya Rumah menurut Islam
- Cara menghitung biaya Notaris jual beli rumah
- Cara menabung untuk beli rumah dalam 2 tahun

