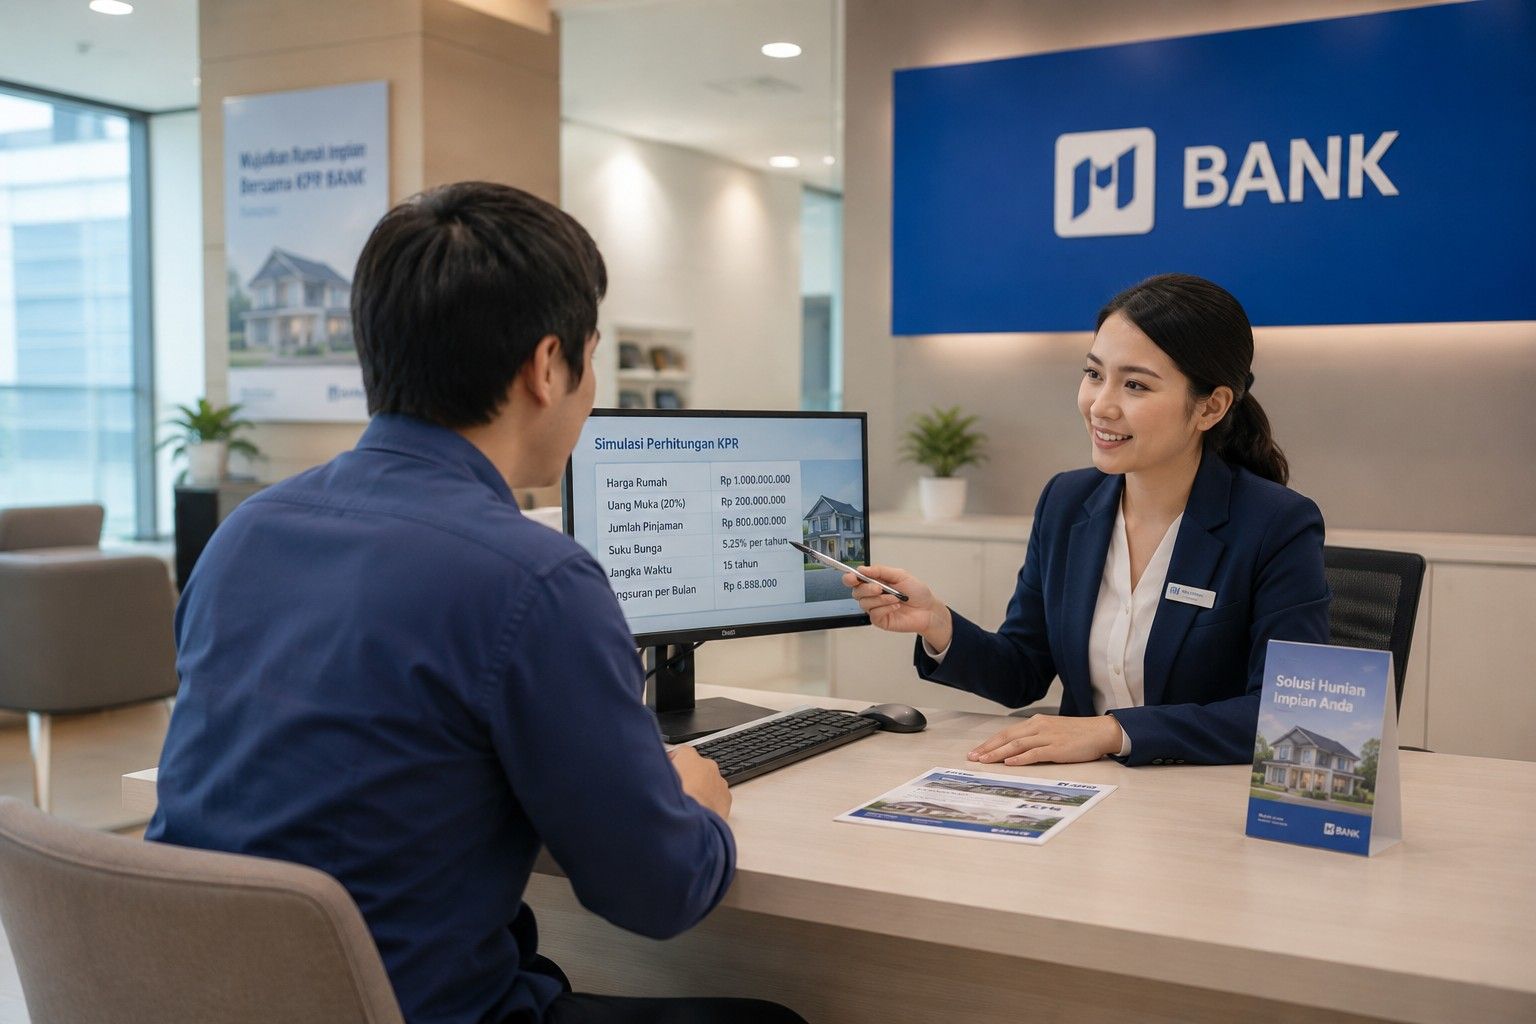
Seperti Apa Simulasi Perhitungan KPR Bank BTN ?
Cara perhitungan Kredit Kepemilikan Rumah (KPR) Bank BTN yang benar dan akurat melibatkan pemahaman mendalam terhadap komponen utama pembiayaan, yakni plafon pinjaman bersih (harga rumah dikurangi uang muka atau DP), suku bunga yang berlaku (kombinasi fixed rate di awal dan floating rate di tahun berikutnya), serta jangka waktu cicilan atau tenor. Bank Tabungan Negara (BTN) sebagai institusi keuangan terdepan pembiayaan perumahan di Indonesia umumnya menerapkan metode perhitungan anuitas untuk KPR konvensional non-subsidi, di mana porsi cicilan bunga lebih besar di awal periode namun total angsuran bulanan dibuat tetap stabil, serta sistem margin tetap (flat/berjenjang) untuk produk pembiayaan syariah.
Memahami simulasi dan rumus hitung KPR BTN secara mandiri sangat penting agar calon debitur dapat mengukur kesehatan finansial secara akurat sebelum mengajukan permohonan kredit ke bank. Artikel berbobot ini mengupas tuntas formula matematis, tahapan perhitungan, komponen biaya tersembunyi, hingga tips lolos verifikasi berdasarkan kaidah Otoritas dan Kredibilitas (E-E-A-T), sehingga panduan ini aman, terpercaya, serta optimal untuk referensi finansial jangka panjang Anda.
3 Komponen Utama dalam Rumus Perhitungan KPR BTN
Sebelum masuk ke simulasi angka, Anda harus mengenali tiga variabel esensial yang menentukan besar kecilnya cicilan KPR BTN setiap bulan:
-
Plafon Pinjaman (P): Besaran utang pokok yang diberikan oleh pihak bank kepada debitur. Nilai ini didapat dari harga jual rumah dikurangi dengan nominal Uang Muka atau Down Payment (DP) yang disetorkan.
-
Suku Bunga / Margin (i): Persentase biaya pinjaman yang ditetapkan bank. BTN menawarkan dua fase suku bunga untuk produk konvensional, yakni suku bunga fixed (tetap di masa promo awal seperti 1 hingga 5 tahun) dan suku bunga floating (mengikuti fluktuasi pasar atau BI Rate setelah masa promo habis).
-
Tenor / Jangka Waktu (n): Batas waktu pelunasan kredit yang dihitung dalam satuan bulan. BTN menyediakan fleksibilitas tenor panjang hingga 30 tahun untuk KPR non-subsidi tertentu maupun program perumahan rakyat.
Simulasi Perhitungan KPR Bank BTN
Sebagian besar produk KPR konvensional di Bank BTN menggunakan sistem bunga anuitas. Keunggulan metode ini adalah nominal angsuran bulanan yang dibayarkan debitur selalu sama dari bulan ke bulan selama periode suku bunga tertentu. Namun, komposisi di dalam cicilan tersebut berbeda: pada tahun-tahun awal porsi bunga sangat mendominasi, sementara porsi angsuran pokok pinjaman terhitung kecil.
Formula matematis yang digunakan untuk menghitung besar angsuran bulanan ($A$) adalah sebagai berikut:
A = P x (i/12)/ 1 – (1+ i/12) -n
Keterangan Variabel:
-
A = Angsuran bulanan yang harus dibayar
-
P = Plafon pinjaman (jumlah pokok KPR)
-
i = Suku bunga per tahun (dalam desimal)
-
n = Total tenor dalam satuan bulan
Simulasi Angka Riil KPR BTN
Sebagai ilustrasi riil, misalkan Anda membeli rumah seharga Rp600.000.000 dengan ketentuan sebagai berikut:
-
Uang Muka (DP) 20% = Rp120.000.000
-
Plafon Pinjaman KPR ($P$) = Rp600.000.000 – Rp120.000.000 = Rp480.000.000
-
Suku Bunga Fixed Tahun Pertama ($i$) = 5% per tahun (0,05)
-
Tenor Pinjaman selama 15 tahun = 180 bulan ($n$)
Dengan memasukkan angka tersebut ke dalam rumus anuitas, estimasi cicilan bulanan yang wajib Anda bayarkan pada tahun pertama adalah sekitar Rp3.792.000 per bulan. Memasuki tahun berikutnya, apabila masa promo fixed habis dan beralih ke suku bunga floating (misalnya disesuaikan di angka 11%), maka nominal cicilan akan dikalkulasi ulang menyesuaikan sisa pokok pinjaman berjalan.
.
.
Daftar Rincian Biaya Tambahan di Luar Cicilan Pokok KPR BTN
Mengandalkan perhitungan cicilan bulanan saja tidak cukup. Dalam proses akad kredit di Bank BTN, terdapat sejumlah komponen biaya upfront (di muka) yang wajib disiapkan oleh calon debitur agar proses pengajuan tidak tertunda:
-
Biaya Appraisal (Penilaian Agunan): Biaya untuk menaksir nilai pasar rumah yang akan dibeli, umumnya berkisar mulai dari Rp1.000.000 tergantung kebijakan daerah dan nilai aset.
-
Biaya Provisi Bank: Biaya administrasi pengurusan kredit yang besarnya sekitar 0,5% hingga 1% dari total plafon pinjaman disetujui.
-
Biaya Administrasi Bank BTN: Biaya pengikatan berkas internal bank yang dipatok sekitar Rp500.000.
-
Biaya Notaris dan Akta Jual Beli (AJB): Mencakup pengecekan sertifikat, balik nama, Akta Pemberian Hak Tanggungan (APHT), dan pembuatan akta notariil yang berkisar antara 1% hingga 2% dari nilai kredit.
-
Premi Asuransi Jiwa dan Kebakaran: Biaya proteksi wajib selama masa kredit untuk mengantisipasi risiko debitur meninggal dunia atau kerusakan fisik bangunan akibat musibah.
Tips Jitu agar Pengajuan KPR BTN Cepat Disetujui
-
Jaga Rasio Keuangan (DSCR): Pastikan total cicilan utang secara keseluruhan (termasuk cicilan kendaraan atau kartu kredit) tidak melebihi 30% hingga 40% dari total penghasilan bersih bulanan Anda dan pasangan.
-
Bersihkan Riwayat SLIK OJK (BI Checking): Pastikan tidak ada catatan kolektibilitas macet atau tertunda pada fasilitas pinjaman online maupun perbankan sebelumnya.
-
Siapkan Dana Cadangan Minimal 30%: Alokasikan dana di luar DP untuk menutupi total estimasi biaya-biaya awal akad kredit agar kondisi finansial tetap likuid pasca pembelian rumah.
Pertanyaan yang Sering Diajukan (FAQ)
Bagaimana cara menghitung cicilan KPR BTN jika suku bunga berubah di tengah jalan?
Ketika masa promo bunga tetap (fixed rate) berakhir, Bank BTN akan memberlakukan suku bunga mengambang (floating rate) berdasarkan kondisi pasar atau suku bunga acuan. Perhitungan cicilan baru dilakukan dengan memasukkan sisa pokok utang saat itu, sisa tenor bulan yang belum berjalan, serta besaran suku bunga floating terbaru ke dalam rumus anuitas.
Berapa besar minimal penghasilan untuk mengajukan KPR BTN nonsubsidi?
Bank BTN tidak mematok nominal baku, melainkan menggunakan batas rasio kemampuan membayar (installment to income ratio). Secara umum, cicilan bulanan maksimal adalah sepertiga (33% sampai 40%) dari total pendapatan bersih gabungan pemohon dan suami/istri.
Apakah biaya administrasi dan provisi KPR BTN bisa dimasukkan ke dalam pinjaman pokok?
Tidak bisa. Seluruh komponen biaya awal seperti provisi, administrasi, biaya notaris, dan premi asuransi wajib disiapkan secara tunai oleh debitur pada saat menjelang penandatanganan akad kredit rumah.
Baca juga :

